ক্রেডিট কার্ড বললেই সাধারণত ধার করা টাকা, নির্দিষ্ট সময়ে বিল পরিশোধ এবং দেরি হলে অতিরিক্ত অর্থ দেওয়ার বিষয়টি সামনে আসে। কিন্তু শরিয়াহভিত্তিক ব্যাংকিং ব্যবস্থায় একই ধরনের কার্ড পরিচালনা করতে হলে চুক্তি, অর্থ নেওয়া, সেবার মূল্য এবং বিলম্বজনিত অর্থ—প্রতিটি বিষয় আলাদা কাঠামোর মধ্যে রাখতে হয়।
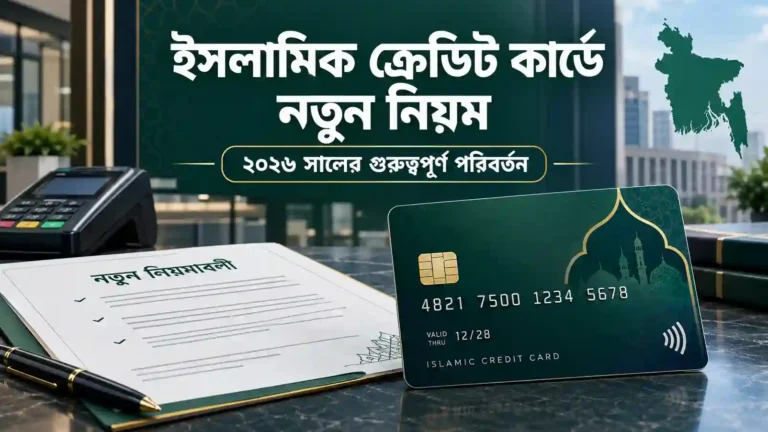
এই জায়গাতেই এসেছে একটি গুরুত্বপূর্ণ পরিবর্তন। বাংলাদেশ ব্যাংক ২৭ সেপ্টেম্বর ২০২৬ তারিখে ব্যাংকগুলোর জন্য ইসলামিক ক্রেডিট কার্ড পরিচালনার পৃথক নির্দেশিকা জারি করেছে। এর ফলে ইসলামিক ক্রেডিট কার্ড কীভাবে দেওয়া হবে, কোন ধরনের ফি নেওয়া যাবে, কোন খাতে কার্ডের লেনদেন বন্ধ রাখতে হবে এবং বিল পরিশোধে দেরি হলে আদায় করা অর্থ কীভাবে ব্যবস্থাপনা করতে হবে—এসব বিষয়ে একটি কেন্দ্রীয় কাঠামো তৈরি হয়েছে। নির্দেশিকাটি জারির সঙ্গে সঙ্গেই কার্যকর হয়েছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এই কাঠামোর লক্ষ্য শুধু একটি নতুন ধরনের কার্ড চালু করা নয়; গ্রাহকের অধিকার, ঝুঁকি ব্যবস্থাপনা, অভ্যন্তরীণ নিয়ন্ত্রণ এবং শরিয়াহসম্মত পরিচালনাও এর অংশ।
নতুন নির্দেশিকার বিষয়টি সাধারণ কার্ড ব্যবহারকারীর জন্য কেন গুরুত্বপূর্ণ?
কার্ডের নামের সঙ্গে ‘ইসলামিক’ শব্দটি থাকলেই সেটি কীভাবে পরিচালিত হচ্ছে, তা বোঝা যায় না। একজন গ্রাহকের জন্য আসল বিষয় হলো—তিনি ব্যাংক থেকে কী ধরনের সুবিধা নিচ্ছেন, ব্যাংক কোন কারণে অর্থ নিচ্ছে, বিলম্ব হলে কী হবে এবং কোথায় কার্ড ব্যবহার করা যাবে।
নতুন নির্দেশিকা এসব প্রশ্নের উত্তর দেওয়ার জন্য একটি নির্দিষ্ট কাঠামো দিয়েছে। ফলে ভবিষ্যতে ইসলামিক ক্রেডিট কার্ড নেওয়ার সময় শুধু বার্ষিক ফি বা কার্ডের সুবিধার তালিকা দেখলেই হবে না; চুক্তির ধরন এবং ফি নেওয়ার কারণও বুঝে নেওয়া দরকার।
ইসলামিক ক্রেডিট কার্ডের জন্য দুটি কাঠামো রাখা হয়েছে
বাংলাদেশ ব্যাংকের নির্দেশিকায় ইসলামিক ক্রেডিট কার্ড পরিচালনার জন্য দুটি পৃথক পদ্ধতির কথা বলা হয়েছে। একটি হলো করজে হাসানা ও উজরাহ ভিত্তিক ব্যবস্থা এবং অন্যটি কাভার্ড কার্ড বা নগদ জামানতভিত্তিক ব্যবস্থা।
১. করজে হাসানা ও উজরাহভিত্তিক কার্ড
জামানত ছাড়া কার্ডের ক্ষেত্রে এই কাঠামো ব্যবহার করা যেতে পারে। এখানে কার্ডের মাধ্যমে মার্চেন্টকে অর্থ পরিশোধ বা নগদ অর্থ উত্তোলনের বিষয়টি সুদবিহীন ঋণ হিসেবে বিবেচিত হবে। অর্থাৎ ঋণের মূল অর্থের ওপর ব্যাংক সুদ বা মুনাফা নিতে পারবে না।
তবে ব্যাংক কিছু সেবার জন্য নির্দিষ্ট সেবা মূল্য নিতে পারবে। যেমন কার্ড চালু রাখা, হিসাব পরিচালনা বা পেমেন্ট ব্যবস্থার সঙ্গে যুক্ত প্রকৃত সেবার খরচ। এই ক্ষেত্রে একটি গুরুত্বপূর্ণ বিষয় হলো—সেবামূল্যকে ঋণের ওপর অতিরিক্ত অর্থ আদায়ের কৌশল হিসেবে ব্যবহার করা যাবে না।
আরো পড়ুনঃ কীভাবে ফেসবুক আপনার চিন্তা করা পণ্যের বিজ্ঞাপন দেখায়? জানুন Digital Footprint-এর রহস্য
নির্দেশিকায় বলা হয়েছে, এই ধরনের নির্দিষ্ট সেবা মূল্য ব্যাংকের প্রকৃত প্রত্যক্ষ খরচের বেশি হতে পারবে না এবং এতে মুনাফা যোগ করা যাবে না। একইভাবে গ্রাহক কত টাকা বকেয়া রেখেছেন বা কতদিন পরে বিল দিয়েছেন—এসবের ভিত্তিতে এই সেবামূল্য পরিবর্তন করা যাবে না।
২. নগদ জামানতভিত্তিক কার্ড
অন্য কাঠামোটি একটু ভিন্ন। এখানে গ্রাহকের নগদ আমানত বা অন্য কোনো গ্রহণযোগ্য জামানতের বিপরীতে কার্ড দেওয়া যেতে পারে। ফলে সাধারণ জামানতবিহীন ব্যবস্থার মতো করজে হাসানা তৈরি হওয়ার কাঠামো এখানে প্রযোজ্য নয়।
এই ধরনের কার্ডে ব্যাংক নির্দিষ্ট সেবা মূল্য নির্ধারণ করতে পারে এবং নির্দেশিকার কাঠামো অনুযায়ী সেখানে মুনাফার অংশ থাকার সুযোগও রয়েছে। তবে ফি নির্ধারণের ক্ষেত্রে কার্ডের ধরন অনুসরণ করতে হবে; গ্রাহকের জামানতের পরিমাণ বা কার্ডের সীমা বাড়ার সঙ্গে ইচ্ছামতো সেবা মূল্য বাড়ানো যাবে না।
সব দোকানে এই কার্ড ব্যবহার করা যাবে না
নতুন ব্যবস্থার একটি গুরুত্বপূর্ণ দিক হলো নির্দিষ্ট কিছু ব্যবসায়িক খাতে ইসলামিক ক্রেডিট কার্ডের লেনদেন বন্ধ রাখার ব্যবস্থা। এর জন্য ব্যাংকগুলোকে মার্চেন্ট ক্যাটাগরি কোড বা ব্যবসা প্রতিষ্ঠানের শ্রেণিবিন্যাসভিত্তিক স্বয়ংক্রিয় যাচাই ব্যবস্থা রাখতে হবে।
এর অর্থ হলো, কার্ড দিয়ে কোনো নির্দিষ্ট প্রতিষ্ঠানে অর্থ দেওয়ার সময় শুধু কার্ডের বৈধতা যাচাই হবে না; সংশ্লিষ্ট ব্যবসাটি কোন ধরনের সেবা বা পণ্য সরবরাহ করে, সেটিও ব্যবস্থার মাধ্যমে শনাক্ত করা হতে পারে।
বাংলাদেশ ব্যাংকের নির্দেশনায় মদ বিক্রির প্রতিষ্ঠান, জুয়ার ব্যবসা, প্রচলিত বিমা, শূকর প্রক্রিয়াজাতকরণ এবং সুদভিত্তিক আর্থিক সেবার মতো নির্দিষ্ট খাতকে নিষিদ্ধ লেনদেনের আওতায় রাখা হয়েছে।
তাই কোনো গ্রাহক যদি কোনো একটি দোকানে আগে অন্য ধরনের কার্ড ব্যবহার করে থাকেন, ইসলামিক ক্রেডিট কার্ডেও একই লেনদেন সবসময় সফল হবে—এমন নিশ্চয়তা ধরে নেওয়া ঠিক হবে না।
লেনদেন আটকে গেলে বিষয়টি কীভাবে বুঝবেন?
নতুন ব্যবস্থায় কিছু লেনদেন স্বয়ংক্রিয়ভাবে প্রত্যাখ্যাত হতে পারে। এতে গ্রাহকের মনে হতে পারে কার্ডে সমস্যা হয়েছে। কিন্তু বাস্তবে কার্ড সচল থাকার পরও নির্দিষ্ট ব্যবসায়িক শ্রেণির কারণে লেনদেন প্রত্যাখ্যাত হতে পারে।
আরো পড়ুনঃ সঞ্চয়পত্রের কর ও বিনিয়োগের প্রত্যয়নপত্র অনলাইনে পাওয়ার জন্য কি করবেন
এ কারণে এমন ঘটনা ঘটলে বারবার চেষ্টা না করে প্রথমে ব্যাংকের কাছ থেকে প্রত্যাখ্যানের কারণ জেনে নেওয়া ভালো। বিশেষ করে একই প্রতিষ্ঠানে অন্য কার্ডে লেনদেন সম্ভব হলেও ইসলামিক ক্রেডিট কার্ডে না হলে ব্যবসা প্রতিষ্ঠানের শ্রেণিবিন্যাস বা কার্ডের নীতিমালার বিষয়টি যাচাই করা প্রয়োজন।
বিল দেরিতে দিলে যে বিষয়টি সবচেয়ে বেশি বুঝতে হবে
ইসলামিক ক্রেডিট কার্ডের ক্ষেত্রে বিলম্বিত পরিশোধের অর্থ ব্যাংকের সাধারণ আয় হিসেবে দেখানোর সুযোগ নেই। তবে একজন গ্রাহক সামর্থ্য থাকা সত্ত্বেও ইচ্ছাকৃতভাবে নির্ধারিত সময়ে পাওনা পরিশোধ না করলে তাকে সময়মতো পরিশোধে উৎসাহিত করার জন্য নির্দিষ্ট বিলম্ব ফি নেওয়ার ব্যবস্থা রাখা হয়েছে।
এখানে একটি গুরুত্বপূর্ণ পার্থক্য আছে। এই অর্থ ব্যাংকের স্বাভাবিক আয় হিসেবে যুক্ত করার কথা নয়। নির্দেশিকা অনুযায়ী, আগে থেকে করা দানের প্রতিশ্রুতির ভিত্তিতে এ অর্থ নেওয়া হবে এবং সংগৃহীত অর্থ পৃথক দাতব্য হিসাবে রেখে অনুমোদিত দাতব্য কাজে ব্যয় করতে হবে। এ ব্যবস্থার ওপর শরিয়াহ তদারকি কমিটির নজরদারিও থাকবে।
তাই কার্ড নেওয়ার আগে শুধু ‘দেরি হলে কত টাকা দিতে হবে’—এটি জানাই যথেষ্ট নয়। ব্যাংককে জিজ্ঞেস করা উচিত, বিলম্ব ফি কীভাবে নির্ধারিত হয় এবং সেই অর্থের ব্যবহার কীভাবে করা হয়।
শরিয়াহ তদারকি শুধু কাগজে থাকবে না
নতুন নির্দেশিকায় ব্যাংকের শরিয়াহ তদারকি ব্যবস্থার ওপরও গুরুত্ব দেওয়া হয়েছে। নিষিদ্ধ ব্যবসায়িক শ্রেণির তালিকা অনুমোদন থেকে শুরু করে লেনদেন নিয়ন্ত্রণ ব্যবস্থা পর্যবেক্ষণ—এসব ক্ষেত্রে শরিয়াহ সুপারভাইজরি কমিটির ভূমিকা থাকবে।
এ ছাড়া কার্ড পরিচালনার পুরো ব্যবস্থার কার্যকারিতা যাচাই করার জন্য অন্তত বছরে একবার শরিয়াহ নিরীক্ষার ব্যবস্থা রাখার নির্দেশ দেওয়া হয়েছে।
এর ফলে একটি ইসলামিক কার্ডের ক্ষেত্রে শুধু ব্যাংকের সাধারণ হিসাব-নিকাশ নয়, শরিয়াহসম্মত পরিচালনার বিষয়টিও নিয়মিত যাচাইয়ের আওতায় থাকবে।
কার্ড নেওয়ার আগে গ্রাহকের ৭টি প্রশ্ন করা উচিত
নতুন নিয়ম কার্যকর হওয়ার পর ইসলামিক ক্রেডিট কার্ড নেওয়ার কথা ভাবলে ব্যাংকের কর্মকর্তার কাছে নিচের বিষয়গুলো পরিষ্কার করে নেওয়া যেতে পারে।
- কার্ডটি কোন কাঠামোর অধীনে পরিচালিত? — করজে হাসানা ও উজরাহ, নাকি জামানতভিত্তিক ব্যবস্থা?
- কোন কোন সেবার জন্য সেবা মূল্য দিতে হবে? — শুধু নাম জানলেই হবে না, প্রতিটি ফি কেন নেওয়া হচ্ছে সেটিও বুঝুন।
- বিলম্ব হলে কী ধরনের অর্থ প্রযোজ্য হবে? — এবং সেটির ব্যবস্থাপনা কীভাবে করা হয়?
- কোন ব্যবসায়িক খাতে কার্ড ব্যবহার করা যাবে না? — বিশেষ করে অনলাইন ও বিদেশি লেনদেনের ক্ষেত্রে বিষয়টি জেনে নিন।
- নগদ টাকা তোলার নিয়ম কী? — নগদ উত্তোলন ও পণ্য কেনার লেনদেন একইভাবে গণ্য হয় কি না, তা পরিষ্কার করুন।
- কার্ডের অন্যান্য নির্ধারিত খরচ কী? — কার্ড ইস্যু, নবায়ন, হিসাব পরিচালনা বা সংশ্লিষ্ট সেবার মূল্য আলাদা কি না দেখুন।
- কার্ডের চুক্তিপত্রে কী লেখা আছে? — মৌখিক ব্যাখ্যার ওপর নির্ভর না করে লিখিত শর্ত পড়ে নিন।
একটি বিষয় মনে রাখা জরুরি: ইসলামিক কার্ড মানেই বিনামূল্যের কার্ড নয়
‘সুদমুক্ত’ শব্দটি দেখে অনেকে ধরে নিতে পারেন যে ইসলামিক ক্রেডিট কার্ড ব্যবহার করলে কোনো ধরনের খরচ থাকবে না। বিষয়টি এত সরল নয়। ব্যাংক নির্দিষ্ট সেবার বিপরীতে অনুমোদিত সেবা মূল্য নিতে পারে এবং কার্ডের কাঠামো অনুযায়ী অন্যান্য নির্ধারিত খরচও থাকতে পারে।
তাই কার্ড নেওয়ার আগে মোট খরচের হিসাব করা জরুরি। একটি কার্ডের বিজ্ঞাপনে কোনো সুবিধা আকর্ষণীয় মনে হলেও বাস্তবে বছরে কত টাকা ব্যয় হচ্ছে, কোন সেবার জন্য কত দিতে হচ্ছে এবং আপনার প্রয়োজনের সঙ্গে সেটি কতটা সামঞ্জস্যপূর্ণ—এসব দেখে সিদ্ধান্ত নেওয়াই বাস্তবসম্মত।
ইসলামিক ক্রেডিট কার্ড ব্যবহারকারীর জন্য নতুন নিয়মের মূল শিক্ষা
বাংলাদেশ ব্যাংকের নতুন নির্দেশিকার সবচেয়ে গুরুত্বপূর্ণ দিক হলো ইসলামিক ক্রেডিট কার্ড পরিচালনার ক্ষেত্রে একটি কেন্দ্রীয় কাঠামো তৈরি হওয়া। আগে গ্রাহককে শুধু কার্ডের সুবিধা দেখার পরিবর্তে এখন কার্ডের পেছনে থাকা চুক্তি, সেবামূল্য, নিষিদ্ধ লেনদেন এবং বিলম্বজনিত অর্থের ব্যবস্থাপনাও বুঝে নেওয়ার সুযোগ থাকবে।
বিশেষ করে যারা শরিয়াহসম্মত ব্যাংকিং পদ্ধতি অনুসরণ করতে চান, তাদের জন্য কার্ডের নামের চেয়ে কীভাবে কার্ডটি পরিচালিত হচ্ছে—এই প্রশ্নটি বেশি গুরুত্বপূর্ণ।
বাংলাদেশ ব্যাংক জানিয়েছে, নতুন নির্দেশিকাটি গ্রাহক সুরক্ষা, ঝুঁকি ব্যবস্থাপনা, অভ্যন্তরীণ নিয়ন্ত্রণ এবং শরিয়াহসম্মত পরিচালনাকে কাঠামোর অংশ করেছে।
ব্যবহার করার আগে নিজের জন্য ছোট একটি যাচাই তালিকা
| যা দেখবেন | কেন দেখবেন |
|---|---|
| কার্ডের পরিচালন পদ্ধতি | আপনি কোন চুক্তির অধীনে সুবিধা নিচ্ছেন তা বোঝার জন্য |
| সেবা মূল্য | কার্ড ব্যবহারের প্রকৃত ব্যয় জানতে |
| নিষিদ্ধ ব্যবসায়িক খাত | কোথায় লেনদেন প্রত্যাখ্যাত হতে পারে তা আগে জানতে |
| বিলম্বজনিত অর্থ | সময়মতো বিল না দিলে কী নিয়ম প্রযোজ্য হবে তা বুঝতে |
| লিখিত চুক্তি | ব্যাংকের শর্তগুলো পরে যাচাই করার সুযোগ রাখতে |
সবশেষে, ইসলামিক ক্রেডিট কার্ডকে সাধারণ ক্রেডিট কার্ডের শুধু একটি বিকল্প নাম হিসেবে দেখলে নতুন কাঠামোর গুরুত্বপূর্ণ অংশগুলো বাদ পড়ে যাবে। এখানে কার্ডের ব্যবহার, ব্যাংকের ফি, নিষিদ্ধ লেনদেন এবং বিলম্বিত অর্থ—সবকিছুর জন্য আলাদা নিয়ম রাখা হয়েছে। তাই কার্ড নেওয়ার আগে বিজ্ঞাপনের সুবিধার তালিকার পাশাপাশি ব্যাংকের লিখিত শর্তগুলো পড়া এবং নিজের প্রয়োজনের সঙ্গে মিলিয়ে দেখা সবচেয়ে কার্যকর প্রস্তুতি।
তথ্যসূত্র: বাংলাদেশ ব্যাংকের Guidelines on Islamic Credit Card Operations of Banks, IBRPD Circular No. 01, ২৭ সেপ্টেম্বর ২০২৬।